FH | SOUZA.
A D V O G A D O S
|
|
|
|
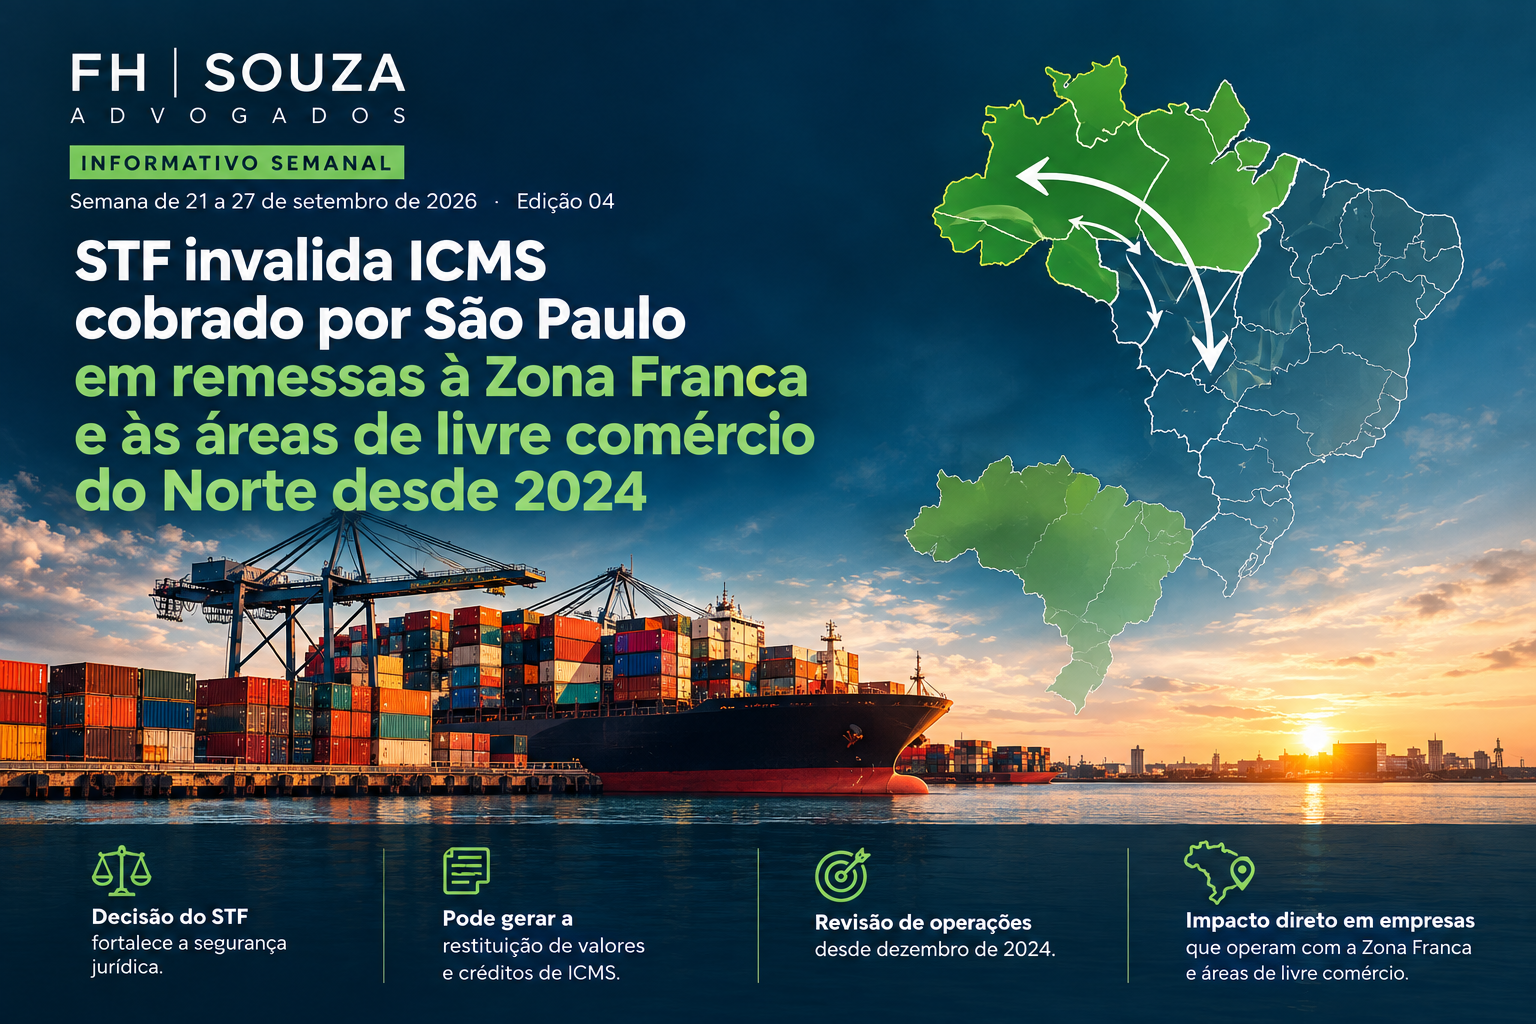
STF invalida ICMS cobrado por São Paulo em remessas à Zona Franca e às áreas de livre comércio do Norte desde 2024
|
|
|
Semana de 21 a 27 de setembro de 2026 · Edição 04
|
|
|
Nesta edição: o STF barrou a tentativa de São Paulo de cobrar ICMS sobre remessas à Zona Franca e às áreas de livre comércio do Norte desde dezembro de 2024 — quase dois anos de operações a revisar. O STJ também mudou o cálculo do IRPJ e da CSLL na venda de participação societária no lucro presumido, tema direto para grupos organizados por holding patrimonial. E a Receita Federal amplia a fiscalização sobre créditos de PIS/Cofins às vésperas do fim do prazo de autorregularização.
|
|
| |
|
📢 ICMS que sua empresa pode ter pago a mais nas remessas à Zona Franca desde 2024
|
| |
|
| |
⚖️ O PILAR JURÍDICO · A OPORTUNIDADE
Em 24 de setembro de 2026, o Plenário do STF julgou, por 6 votos a 3, as ADIs 7.822, 7.830, 7.844 e 7.848, fixando que é inconstitucional a revogação unilateral, por um Estado, de benefício de ICMS instituído por convênio do Confaz, sem observância da Lei Complementar 24/1975 e do art. 155, § 2º, XII, “g”, da Constituição. O caso envolveu o Decreto paulista 67.383/2022, que pretendia encerrar, a partir de 31 de dezembro de 2024, a isenção do Convênio ICMS 52/1992 para mercadorias remetidas às áreas de livre comércio de Rondônia, Acre, Amapá e Roraima — convênio que o Confaz nunca revogou. A decisão alcança toda empresa que remeteu mercadorias a essas áreas desde dezembro de 2024 e teve ICMS cobrado com base no decreto agora invalidado.
|
|
| |
🧮 O PILAR CONTÁBIL · A VALIDAÇÃO
A verificação parte da apuração de ICMS de cada remessa feita a Rondônia, Acre, Amapá e Roraima entre 31/12/2024 e a data da decisão, comparando o imposto destacado e recolhido em cada nota fiscal com o tratamento de isenção previsto no Convênio ICMS 52/1992. O método identifica, operação a operação, em quais remessas houve cobrança de ICMS onde a isenção deveria ter sido aplicada.
|
|
| |
💻 O PILAR TECNOLÓGICO · A EXECUÇÃO
A validação é feita a partir da captura integral do XML das notas fiscais eletrônicas emitidas para os quatro estados no período, cruzadas com a apuração de ICMS registrada no SPED ICMS/IPI — em base integral, não por amostragem — com relatório personalizado por CFOP e por destinatário, em parceria entre a contabilidade fiscal e a tecnologia do escritório para garantir o compliance dos dados.
|
|
|
🚀 QUERO RECUPERAR O ICMS PAGO A MAIS
|
|
Escreva “quero o levantamento do ICMS que minha empresa recolheu a mais nas remessas à Zona Franca e às áreas de livre comércio do Norte desde dezembro de 2024” para lucas@fhsouza.com.br. Quanto mais tempo passa, mais operações antigas se aproximam do prazo prescricional de cinco anos para reaver o valor.
|
|
| |
|
Lucro Presumido: STJ eleva de 8% para 32% a presunção na venda de participação societária
|
| |
|
|
Em 24 de setembro, a 1ª Turma do STJ julgou o REsp 2.212.795-SC e decidiu, por maioria, que a alienação de participação societária por empresa tributada pelo lucro presumido é cessão de direitos, e não venda de bens — o que afasta os percentuais reduzidos de presunção (8% para o IRPJ e 12% para a CSLL) e impõe a base de 32% prevista no art. 15, § 1º, III, “c”, da Lei 9.249/1995. A decisão não é vinculante — não foi julgada sob o rito dos recursos repetitivos —, mas confirma o entendimento que a própria Receita Federal já adotava na Solução de Consulta Cosit nº 347/2017. O tema interessa especialmente a grupos econômicos organizados por meio de holding patrimonial: toda alienação de participação societária feita por empresa no lucro presumido, passada ou futura, está sujeita a esse enquadramento, com efeito direto na base de cálculo do IRPJ e da CSLL.
|
|
| |
|
Tribunais e fiscalização — o que mais se moveu na semana
|
| |
|
|
PIS/Cofins não cumulativo (ADC 98): o STF retomou, em 23 de setembro, o julgamento sobre a constitucionalidade do regime não cumulativo (Leis 9.718/1998, 10.637/2002 e 10.833/2003), suspenso desde 2025 por pedido de destaque do ministro Flávio Dino. Sem data de conclusão e sem tese fixada — segue em aberto.
|
|
ICMS-Importação e capatazia: a 2ª Turma do STJ decidiu, de forma unânime, que as despesas de capatazia integram a base de cálculo do ICMS-Importação — primeira decisão da Turma sobre o tema desde a alteração legislativa de 2022. Tese desfavorável às empresas importadoras, que mantém a cobrança sobre esse componente do custo aduaneiro.
|
|
Receita amplia fiscalização de PIS/Cofins: a Receita Federal ampliou, em setembro, as equipes de auditoria dedicadas a pedidos de restituição e compensação (PER/DCOMP) de PIS/Pasep e Cofins, com mais de 10 mil pedidos sob análise no país. A medida reforça o prazo de 30 de outubro para autorregularizar, sem multa, divergências entre a DCTF e a EFD-Contribuições (veja Datas para Anotar).
|
|
|
DATAS PARA ANOTAR
|
| 30/09/2026 |
Prazo final de opção pelo Simples Nacional para 2027 e escolha do modelo — puro ou híbrido — de recolhimento do IBS/CBS. |
|
| 30/09/2026 |
Encerramento do 3º trimestre de apuração do IRPJ/CSLL para quem apura por estimativa trimestral. |
|
| 30/10/2026 |
Prazo final da Receita Federal para autorregularizar, sem multa, divergências de PIS/Cofins identificadas na Malha Fiscal Digital. |
|
| Março/2027 |
Nova janela de opção pelo modelo de recolhimento do IBS/CBS para quem não escolher agora. |
|
|
|
FH Souza Advogados
|
|
Direito Tributário · Recuperação de Créditos · Reforma Tributária
|
|
lucas@fhsouza.com.br
+55 (15) 3042-0006 / +55 (15) 98119-8493
Edifício Millenia Office — R. Eulália Silva, 454, 1º andar, sala 12
Jardim Faculdade, Sorocaba/SP — CEP 18030-230
www.fhsouza.com.br
|
|
Este informativo tem caráter exclusivamente informativo e não constitui consulta, parecer jurídico ou opinião legal sobre qualquer situação concreta.
Informativo semanal da FH Souza Advogados. Para deixar de receber, responda a este e-mail com a palavra SAIR.
|
|
|