A D V O G A D O S Informativo semanal
Edição 05
Semana de 05 a 11 de outubro de 2026
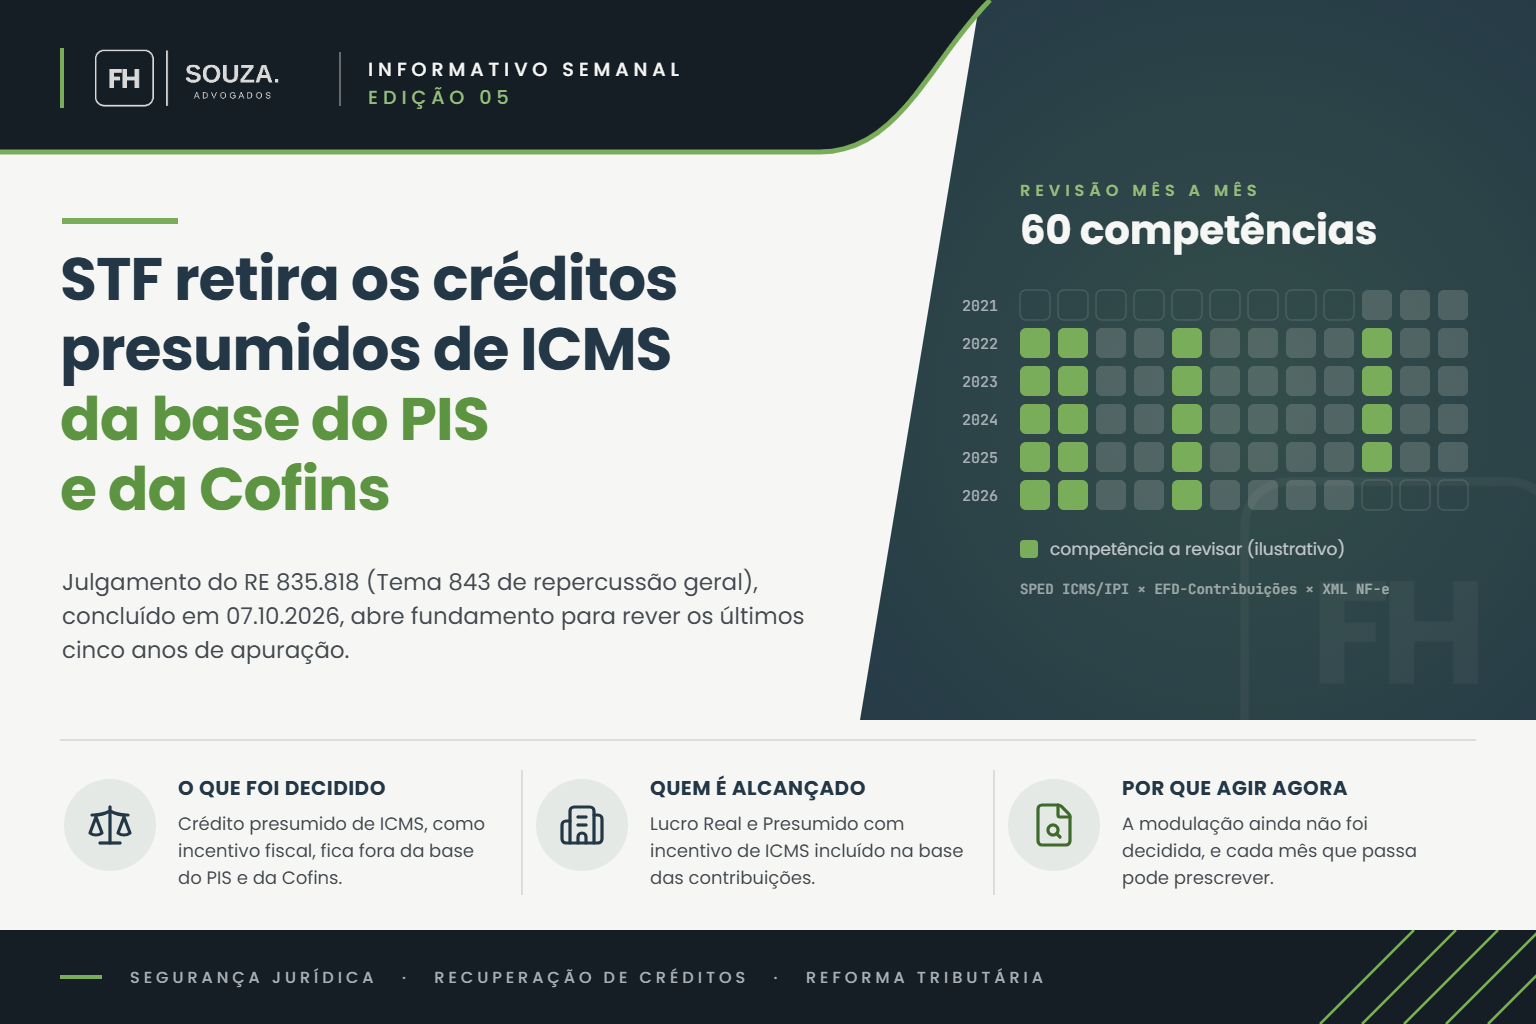
STF retira os créditos presumidos de ICMS da base do PIS e da Cofins
Na última semana, o Supremo Tribunal Federal encerrou um julgamento que estava pendente desde a edição 02 deste informativo, e o resultado favorece diretamente empresas que recebem incentivos fiscais de ICMS dos Estados. Quem apurou PIS/Cofins incluindo esse valor na base de cálculo tem, agora, um fundamento firme para rever os últimos cinco anos. Também há prazos correndo em paralelo que valem a leitura até o fim.
A oportunidade da semana
Como transformamos a decisão em resultado
| 01 |
Pilar jurídico A oportunidade Em 07.10.2026, o Plenário do STF concluiu o julgamento do RE 835.818 (Tema 843 de repercussão geral) e fixou que os créditos presumidos de ICMS concedidos pelos Estados como incentivo fiscal não integram a base de cálculo do PIS e da Cofins. A decisão alcança empresas do Lucro Real e do Lucro Presumido que recebem incentivo fiscal de ICMS e apuraram essas contribuições incluindo esse valor na base. |
| 02 |
Pilar contábil A validação Levantamos, mês a mês, dentro do prazo de prescrição de cinco anos, os créditos presumidos de ICMS que compuseram a base do PIS e da Cofins, confrontando a apuração do benefício estadual com os lançamentos das contribuições. O método identifica as competências com inclusão indevida; a mensuração do que é passível de restituição ou compensação é etapa posterior, feita caso a caso. |
| 03 |
Pilar tecnológico A execução Cruzamos a apuração do benefício de ICMS no SPED ICMS/IPI com os lançamentos de PIS/Cofins na EFD-Contribuições, mês a mês, com validação pelos XML das NF-e emitidas, sobre a base integral dos últimos 60 meses, sem amostragem. É o mesmo cruzamento que estruturamos na Vidal, nossa plataforma de simulação de impactos fiscais. |
Por que agir agora
O STF ainda não decidiu sobre modulação de efeitos. A União pode opor embargos justamente para pedi-la, o que tende a estreitar a janela para quem ainda não revisou o próprio histórico.
“Quero o levantamento dos créditos presumidos de ICMS na base do meu PIS/Cofins dos últimos cinco anos, antes que mais um mês prescreva.”
Solicitar o levantamentoOu escreva para lucas@fhsouza.com.br
No radar
Tribunais e prazos da semana
STJ · Tema 1.373
IPI não recuperável nos créditos de PIS/Cofins na revenda
A sessão virtual sobre os efeitos temporais da tese segue em curso até 15.10.2026, sem desfecho até o fechamento desta edição.
STF · Tema 1.348
Imunidade de ITBI na integralização de imóveis
Voltou a julgamento em sessão virtual até 19.10.2026, para empresas imobiliárias, também sem tese fixada.
STF · ADI 4.395
Funrural do produtor rural pessoa física
Proclamação de resultado prevista para 14.10.2026, ainda sem desfecho oficial.
Receita Federal · Malha fiscal digital
Autorregularização de PIS/Cofins sem multa
Até 30.10.2026, é possível regularizar divergências entre o PIS/Cofins declarado e os documentos fiscais eletrônicos.
Agenda
Datas para anotar
| 14.10.2026 | Previsão de proclamação do resultado do Funrural (ADI 4.395) no STF |
| 15.10.2026 | Prazo final para opção pelo Simples Nacional 2027 (Resolução CGSN nº 194/2026) |
| 15.10.2026 | Início dos testes técnicos do split payment entre provedores de pagamento |
| 19.10.2026 | Fim da sessão virtual do STF sobre o Tema 1.348 (ITBI na integralização de imóveis) |
| 30.10.2026 | Prazo final para optantes do Simples escolherem o regime de apuração do IBS/CBS para 2027 |
| 30.10.2026 | Prazo final para autorregularizar divergências de PIS/Cofins apontadas pela malha fiscal digital Atenção: sem multa até esta data |
“Não somos aventureiros no Direito.”
Fabrício H. Souza · Sócio-fundador · OAB/SP 129.374
FH Souza Advogados
Direito Tributário · Recuperação de Créditos · Reforma Tributária
lucas@fhsouza.com.br · +55 (15) 3042-0006 · +55 (15) 98119-8493
Edifício Millenia Office · R. Eulália Silva, 454, 1º andar, sala 12
Jardim Faculdade, Sorocaba/SP · CEP 18030-230
www.fhsouza.com.br
Cuidamos do hoje, transformando o amanhã.
Este informativo tem caráter exclusivamente informativo e não constitui parecer jurídico ou contábil para casos concretos.
Informativo semanal da FH Souza Advogados.